
SPFE: la AEAT publica la documentación técnica inicial
Última actualización: 15 de octubre del 2026
Índice de contenido
La Agencia Tributaria ha publicado la documentación técnica inicial de la Solución Pública de Facturación Electrónica (SPFE). Si eres profesional liberal, autónomo o gestionas una pequeña empresa, es un avance relevante: la factura electrónica obligatoria entre empresarios y profesionales ya cuenta con un marco técnico inicial para empezar a preparar su implantación.
La publicación está vinculada a la Orden HAC/1028/2026, de 2 de octubre, que regula la SPFE y entró en vigor el 6 de octubre de 2026. Esta orden desarrolla el marco del Real Decreto 238/2026, sobre la factura electrónica obligatoria entre empresarios y profesionales. Consulta el calendario oficial de implantación de la AEAT.
Qué es la SPFE y para qué servirá
La SPFE es la solución pública que la AEAT pondrá a disposición de las personas obligadas a emitir y recibir facturas electrónicas. Convivirá con las plataformas privadas de intercambio: las empresas y los profesionales podrán operar con una plataforma privada, con la solución pública o con ambas, según sus necesidades.
Por tanto, no será imprescindible depender de un programa privado para cumplir la obligación. La AEAT prevé una alternativa pública para emitir, enviar y recibir facturas electrónicas, mientras que las soluciones privadas pueden aportar funcionalidades de gestión, automatización y soporte. Autónomos y Emprendedor
Calendario de la factura electrónica obligatoria
El calendario empieza a contar desde el 6 de octubre de 2026, fecha de entrada en vigor de la Orden HAC/1028/2026.
| Colectivo | Fecha de obligación |
|---|---|
| Empresarios y profesionales con un volumen de operaciones superior a 8 millones de euros el año anterior | 6 de octubre de 2027 |
| Resto de personas jurídicas y entidades | 6 de octubre de 2028 |
| Resto de personas físicas, incluidos muchos profesionales liberales y autónomos | 6 de octubre de 2029 |
Durante los primeros doce meses de aplicación, las facturas electrónicas emitidas deberán ir acompañadas de un documento PDF que garantice su legibilidad para el resto de empresarios y profesionales. Las fechas y las condiciones deben contrastarse con el calendario de la AEAT antes de planificar la adaptación.
Por qué este avance es relevante para autónomos y profesionales liberales
Para la mayoría de profesionales liberales, la fecha general es el 6 de octubre de 2029. Aun así, la documentación técnica inicial indica que el proyecto ya ha entrado en una fase de definición operativa. Prepararse con tiempo evita tener que cambiar de proceso o de proveedor con prisas.
Las consecuencias prácticas principales son estas:
- Revisa tu software de facturación y confirma si el proveedor prevé integración con el nuevo sistema o con plataformas privadas conectadas.
- No confundas un PDF con una factura electrónica estructurada: la nueva obligación requiere datos estructurados, trazabilidad e intercambio automatizado.
- Valora la interoperabilidad y la portabilidad antes de elegir una herramienta solo por precio. Conservar los datos y poder cambiar de proveedor son aspectos clave. Autónomos y Emprendedor
Qué documentación técnica ha publicado la AEAT
La AEAT ha habilitado documentación técnica inicial de la SPFE en su Portal de Desarrolladores. Es especialmente útil para proveedores de software, consultores, desarrolladores y empresas que necesiten entender cómo se plantea la integración con la solución pública.
La Agencia también ha habilitado el buzón de consultas técnicas facturaelectronica@correo.aeat.es para plantear dudas, sugerencias o posibles errores detectados en la documentación.
Cómo preparar tu negocio paso a paso
- Identifica la fecha que te corresponde según la forma jurídica y el volumen de facturación, a partir del calendario oficial.
- Consulta a tu proveedor para saber si dará soporte a la facturación electrónica estructurada y, cuando corresponda, a la SPFE.
- Pide información sobre la exportación y la portabilidad de datos para no quedar vinculado a una plataforma concreta.
- Sigue el Portal de Desarrolladores de la AEAT porque la documentación técnica inicial puede evolucionar.
- Documenta el proceso interno que usarás para emitir, recibir y conservar las facturas electrónicas.
Preguntas frecuentes
¿La SPFE sustituirá todos los programas de facturación?
No necesariamente. La SPFE será una alternativa pública y convivirá con las plataformas privadas de intercambio; cada negocio podrá elegir la vía que mejor se adapte a sus procesos.
¿Un PDF enviado por correo ya cumple la factura electrónica obligatoria?
No. Un PDF puede ser legible, pero la factura electrónica obligatoria exige datos estructurados, trazabilidad y un intercambio que cumpla el marco normativo aplicable.
¿Cuándo tendrán que adaptarse los autónomos?
Para el resto de personas físicas, incluidos muchos autónomos y profesionales liberales, la fecha indicada es el 6 de octubre de 2029, siempre de acuerdo con el calendario oficial vigente.
¿Qué deben revisar ahora las pequeñas empresas?
Deben confirmar su fecha de obligación, revisar si el software admite facturación electrónica estructurada y asegurarse de que pueden exportar y conservar sus datos.
¿Dónde pueden consultarse las novedades técnicas de la SPFE?
La AEAT publica la información en su Portal de Desarrolladores y ha habilitado el correo facturaelectronica@correo.aeat.es para consultas técnicas relacionadas con la documentación.
La factura electrónica obligatoria deja de ser un asunto lejano y pasa a formar parte de la planificación de negocios, asesorías y profesionales. La mejor decisión es entender el calendario, evaluar las opciones y preparar la transición con criterio, sin esperar al último momento.
Documentación oficial de la SPFE: Solución Pública de Facturación Electrónica de la AEAT

ERP vs software de facturación: guía pymes y autónomos
¿ERP o software de facturación? Compara ventajas, costes y cuándo elegir cada uno para tu pyme o autónomo en España.
9 de diciembre del 2025
¿Es obligatoria la factura electrónica para autónomos y pymes en 2025?
Descubre todo lo que los autónomos deben saber sobre la factura electrónica obligatoria: plazos, normativas, beneficios, sanciones y cómo adaptarse fácilmente.
3 de octubre del 2026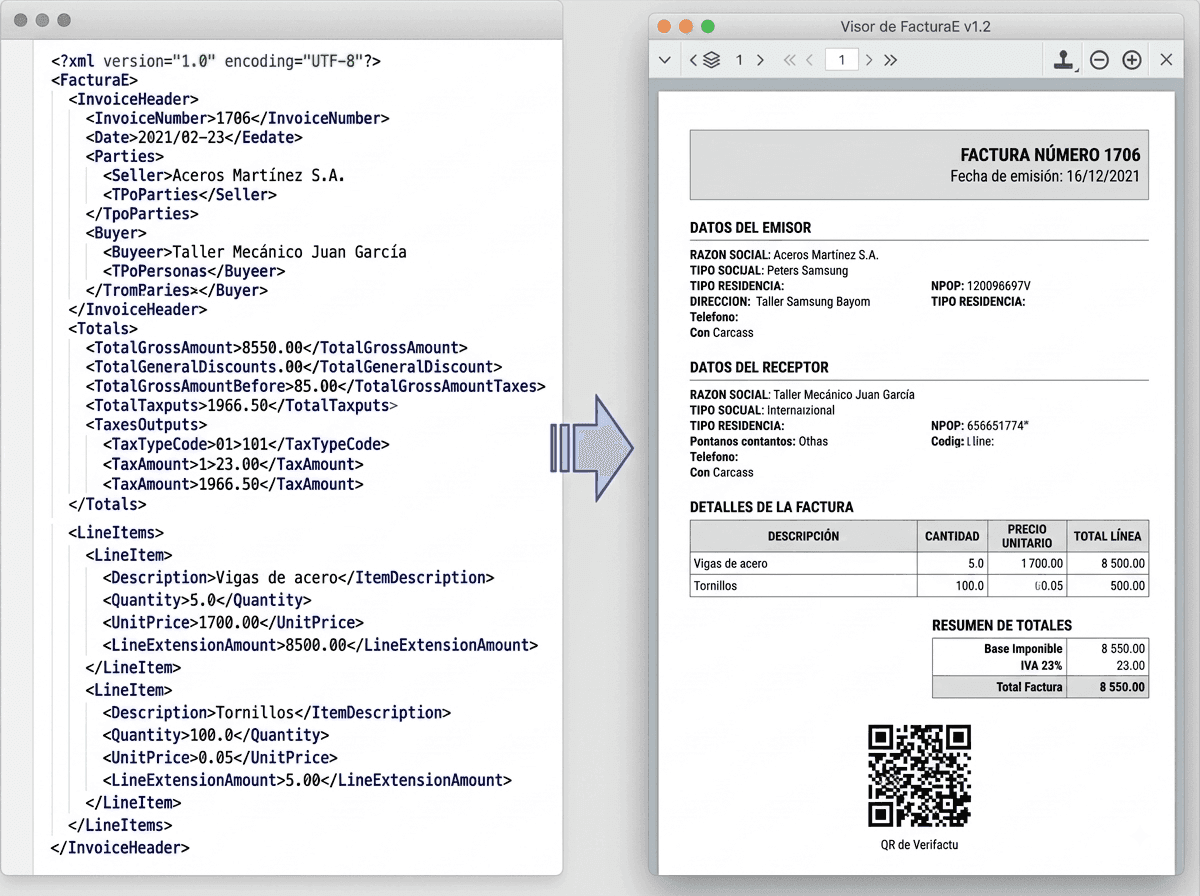
Facturación electrónica obligatoria para pymes: qué cambia y cuándo
Qué cambia con la facturación electrónica obligatoria para pymes: plazos, Verifactu, requisitos de software, sanciones y cómo prepararte.
3 de octubre del 2026
Factura electrónica B2G: guía para presentar en FACE y cumplir con Facturae
Guía práctica para autónomos y pymes sobre factura electrónica B2G: requisitos de FACE, formato Facturae, códigos DIR3, envío y errores frecuentes.
18 de junio del 2026