
¿Es obligatoria la factura electrónica para autónomos y pymes en 2025?
Última actualización: 3 de octubre de 2026
Índice del contenido
¿Qué es la factura electrónica obligatoria?
La Ley 18/2022 establece la obligación de expedir, remitir y recibir facturas electrónicas en las relaciones B2B. Sus efectos dependen de la aprobación del desarrollo reglamentario: un año después para quienes tengan una facturación anual superior a 8 millones de euros y dos años después para el resto. El año 2025 no fue una fecha general de entrada en vigor de esta obligación.
Antes de continuar, te recomendamos leer la Guía completa de Verifactu 2025: qué es y cómo cumplir con él si aún no conoces el funcionamiento de este nuevo sistema.
Las leyes que la respaldan
La Ley Crea y Crece (Ley 18/2022) regula la factura electrónica B2B. Por separado, el Real Decreto 1007/2023 establece requisitos para los sistemas informáticos de facturación incluidos en su ámbito. VERI*FACTU es la modalidad que remite continuamente todos los registros a la AEAT; el reglamento también contempla sistemas que no realizan esa remisión continua.
Fechas clave y a quién afecta
Los plazos B2B no se cuentan desde 2025 ni desde una fecha fija de calendario. Empiezan con la aprobación del desarrollo reglamentario: un año para quienes facturen más de 8 millones de euros al año y dos años para el resto. Son distintos de los plazos SIF de 2027.
Para conocer el plazo SIF aplicable, hay que comprobar el grupo del contribuyente y si se encuentra dentro del ámbito del Real Decreto 1007/2023, incluidas sus exclusiones. El umbral B2B de 8 millones de euros no determina los plazos SIF.
Qué hace válida una factura electrónica
Los requisitos técnicos concretos de la factura electrónica B2B dependen del desarrollo reglamentario. No deben confundirse con los requisitos SIF ni con la remisión propia de la modalidad VERI*FACTU.
Para los SIF incluidos en el Real Decreto 1007/2023, la persona o entidad productora acredita la conformidad mediante una declaración responsable para cada versión. Esto no equivale a una homologación individual del producto por la AEAT.
Beneficios para autónomos
Pese a las dificultades iniciales, muchos usuarios reconocen los beneficios que ofrece el nuevo sistema. La automatización de procesos evita errores comunes, como la duplicación de numeración o la omisión de datos clave. Además, la organización mejora notablemente: todas las facturas quedan registradas, accesibles y listas para cualquier revisión. El cumplimiento normativo se vuelve más sencillo, y ante una eventual inspección, los documentos están correctamente preparados.
Desde el punto de vista operativo, el ahorro de tiempo es significativo. Algunos autónomos afirman que, una vez familiarizados con el nuevo software, pueden emitir una factura en segundos, sin tener que preocuparse por formatos, validaciones o firmas.
Dificultades comunes durante la transición
El proceso de cambio no ha sido fácil para todos. Muchos profesionales han tenido que lidiar con la falta de información clara por parte de la administración, con interpretaciones contradictorias entre distintos asesores y con una oferta de software que, en ocasiones, resulta excesiva o innecesariamente compleja. También es habitual la sensación de pérdida de control y flexibilidad, especialmente entre quienes prefieren una gestión más directa y personalizada de su contabilidad.
Otro problema habitual ha sido el coste: algunos programas incluyen funciones avanzadas que no todos necesitan, lo que encarece innecesariamente el servicio. Por eso, cada vez más autónomos buscan soluciones sencillas, centradas exclusivamente en facturación y con precios ajustados a sus necesidades reales.
Adáptate a la factura electrónica sin complicarte
Software sencillo, 100% adaptado a Verifactu, sin funciones que no vas a usar. Sin tarjeta, con soporte humano. Prueba YoFacturo gratis 15 días →Sanciones por incumplimiento
No existe una sanción única por cualquier incumplimiento de facturación electrónica. Los 150 euros por documento del artículo 201.4 de la Ley General Tributaria se refieren a documentos de circulación de impuestos especiales expedidos o utilizados incorrectamente, no a cualquier factura ordinaria. La sanción aplicable depende de la conducta y de la norma correspondiente.
Elegir el software adecuado
A la hora de seleccionar un programa de facturación, lo más importante es encontrar un equilibrio entre simplicidad, cumplimiento normativo y coste. No todos los profesionales necesitan herramientas completas de contabilidad o CRM. En muchos casos, basta con un software que permita generar y enviar facturas en formato válido, firmarlas electrónicamente y mantener un registro ordenado y exportable.
También es recomendable optar por plataformas que ofrezcan soporte técnico fiable y cercano, especialmente durante los primeros meses de uso. La posibilidad de resolver dudas de forma ágil puede marcar la diferencia en términos de eficiencia y tranquilidad.
Recomendaciones finales
La mejor preparación empieza por distinguir la factura electrónica B2B de los requisitos SIF. Para el calendario B2B, consulta la aprobación y publicación del desarrollo reglamentario; para el SIF, revisa el ámbito del Real Decreto 1007/2023 y el plazo aplicable a tu grupo.
Adaptarse no es solo una cuestión de obligación legal, sino una oportunidad para profesionalizar la gestión, reducir errores y optimizar tiempos.
Adáptate a la factura electrónica sin complicarte
Software sencillo, 100% adaptado a Verifactu, sin funciones que no vas a usar. Sin tarjeta, con soporte humano. Prueba YoFacturo gratis 15 días →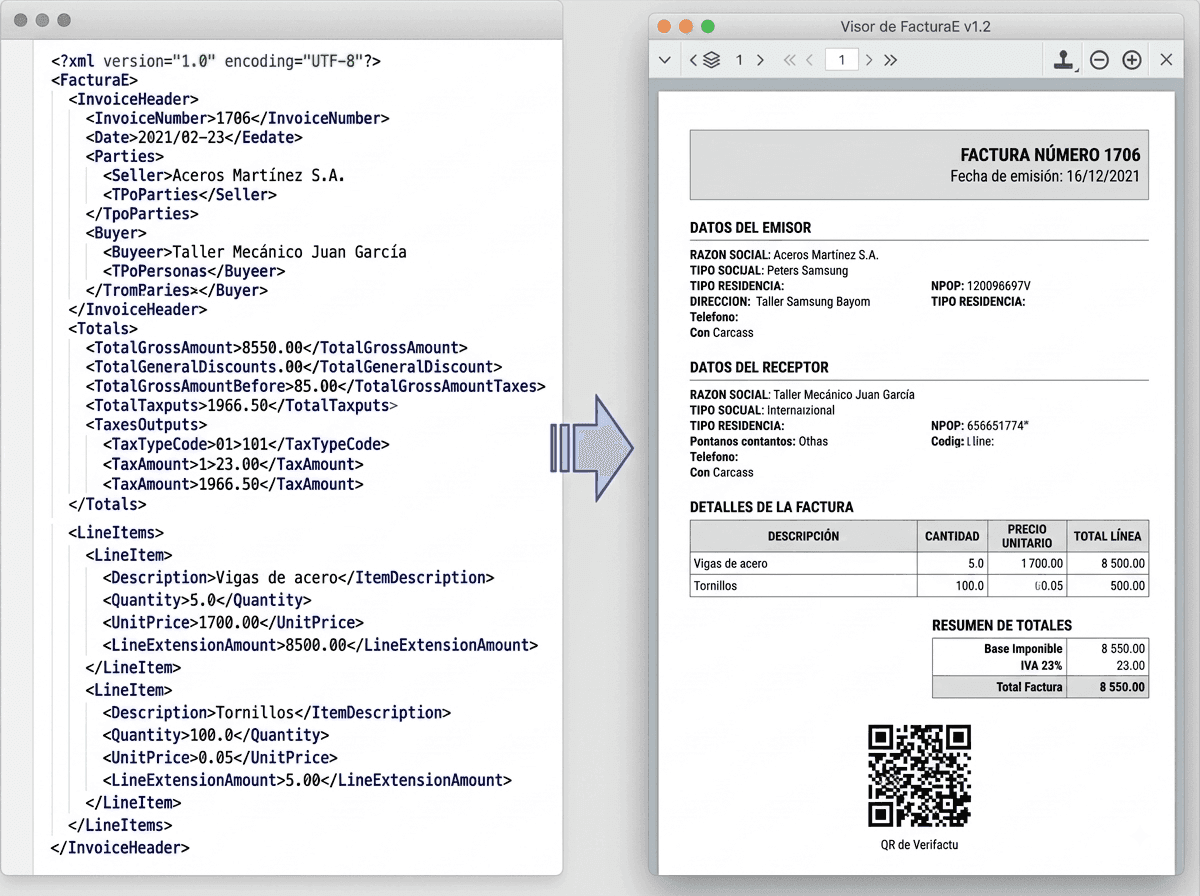
Facturación electrónica obligatoria para pymes: qué cambia y cuándo
Qué cambia con la facturación electrónica obligatoria para pymes: plazos, Verifactu, requisitos de software, sanciones y cómo prepararte.
3 de octubre del 2026
ERP vs software de facturación: guía pymes y autónomos
¿ERP o software de facturación? Compara ventajas, costes y cuándo elegir cada uno para tu pyme o autónomo en España.
9 de diciembre del 2025
SPFE: la AEAT publica la documentación técnica inicial
Qué es la SPFE y qué fechas de factura electrónica obligatoria deben tener en cuenta autónomos, profesionales y pequeñas empresas.
15 de octubre del 2026
Factura electrónica B2G: guía para presentar en FACE y cumplir con Facturae
Guía práctica para autónomos y pymes sobre factura electrónica B2G: requisitos de FACE, formato Facturae, códigos DIR3, envío y errores frecuentes.
18 de junio del 2026